Maximaler Drawdown im Trading: Berechnen und klein halten
Der maximale Drawdown ist der größte Rückgang vom Hoch zum Tief. So berechnest du ihn, die Mathematik der Erholung und wie du Drawdowns begrenzt.
Jede Strategie hat Verlustphasen. Der maximale Drawdown misst die schlimmste: wie weit dein Konto von seinem Höchststand gefallen ist, bevor es sich erholt hat. Er entscheidet darüber, ob du lange genug überlebst, damit dein Edge wirken kann.
Was ist der maximale Drawdown?
Ein Drawdown ist der Rückgang von einem Equity-Hoch zu einem späteren Tief. Der maximale Drawdown (MDD) ist der größte dieser Rückgänge im betrachteten Zeitraum.
Beispiel
Dein Konto läuft so: 10.000 $ → 11.500 $ (Hoch) → 9.800 $ (Tief) → 12.200 $.
Beachte, dass der Drawdown vom Hoch gemessen wird, nicht vom Startkapital. Dein Konto fiel kaum unter 10.000 $, aber du hast 1.700 $ vom Hoch wieder abgegeben.
Das Erholungsproblem
Verluste und Gewinne sind nicht symmetrisch. Nach einem Drawdown brauchst du einen größeren prozentualen Gewinn, um zurück aufs Hoch zu kommen:
| Drawdown | Nötiger Gewinn zur Erholung |
|---|---|
| 5 % | 5,3 % |
| 10 % | 11,1 % |
| 20 % | 25,0 % |
| 30 % | 42,9 % |
| 40 % | 66,7 % |
| 50 % | 100,0 % |
Deshalb sind Profis so auf den Drawdown fixiert. Ab etwa 20 % dauert die Erholung viel länger als der Verlust, und der psychische Druck, „es zurückzuholen", führt zu den schlechtesten Trades.
Was verursacht große Drawdowns?
Wenn du einen Drawdown in deinem Journal analysierst, steckt fast immer eines davon dahinter:
- Zu hohes Risiko pro Trade. Bei 3 % Risiko kosten acht Verluste in Folge rund 22 %. Bei 1 % kostet dieselbe Serie rund 8 %.
- Verlustserien, mit denen du nicht gerechnet hast. Bei 40 % Trefferquote ist eine Serie von 8+ Verlusten über ein paar hundert Trades nicht selten.
- Tilt. Größere Positionen, mehr Trades und gebrochene Regeln nach einem Verlust machen aus einem normalen Drawdown einen tiefen. Siehe Revenge-Trading.
- Korrelierte Positionen. Gleichzeitig long in EURUSD, GBPUSD und AUDUSD ist eine einzige Wette auf den Dollar, mit dreifachem Risiko.
- Regimewechsel. Eine für Trendmärkte gebaute Strategie blutet in der Seitwärtsphase aus.
So begrenzt du den Drawdown
Festes Risiko pro Trade
Riskiere einen festen Prozentsatz deines Kontos, typischerweise 0,5 % bis 1 %, dimensioniert anhand deines Stop-Loss. Siehe Positionsgröße im Forex.
Ein Tagesverlustlimit
Höre für den Tag auf, wenn du z. B. 2 % oder 3 % verloren hast. Das begrenzt, wie viel ein einziger schlechter Tag beitragen kann. Der PipLog EA kann das durchsetzen, indem er neue Panel-Orders nach Erreichen des Limits sperrt.
Trades pro Tag begrenzen
Die meisten Drawdown-Tage sind auch Overtrading-Tage. Ein hartes Maximum an Trades pro Tag stoppt die Spirale früh.
Im Drawdown die Größe reduzieren
Manche Trader halbieren ihr Risiko nach 5 % Drawdown und stellen es erst bei einem neuen Equity-Hoch wieder her. Das verlangsamt die Erholung etwas, schützt aber vor den tiefen Ausreißern.
Plane für deine Verlustserie
Suche in deinem Journal deine längste Verlustserie und multipliziere sie mit deinem Risiko pro Trade. Macht dir das Ergebnis Angst, ist dein Risiko zu hoch.
Drawdown im Journal lesen
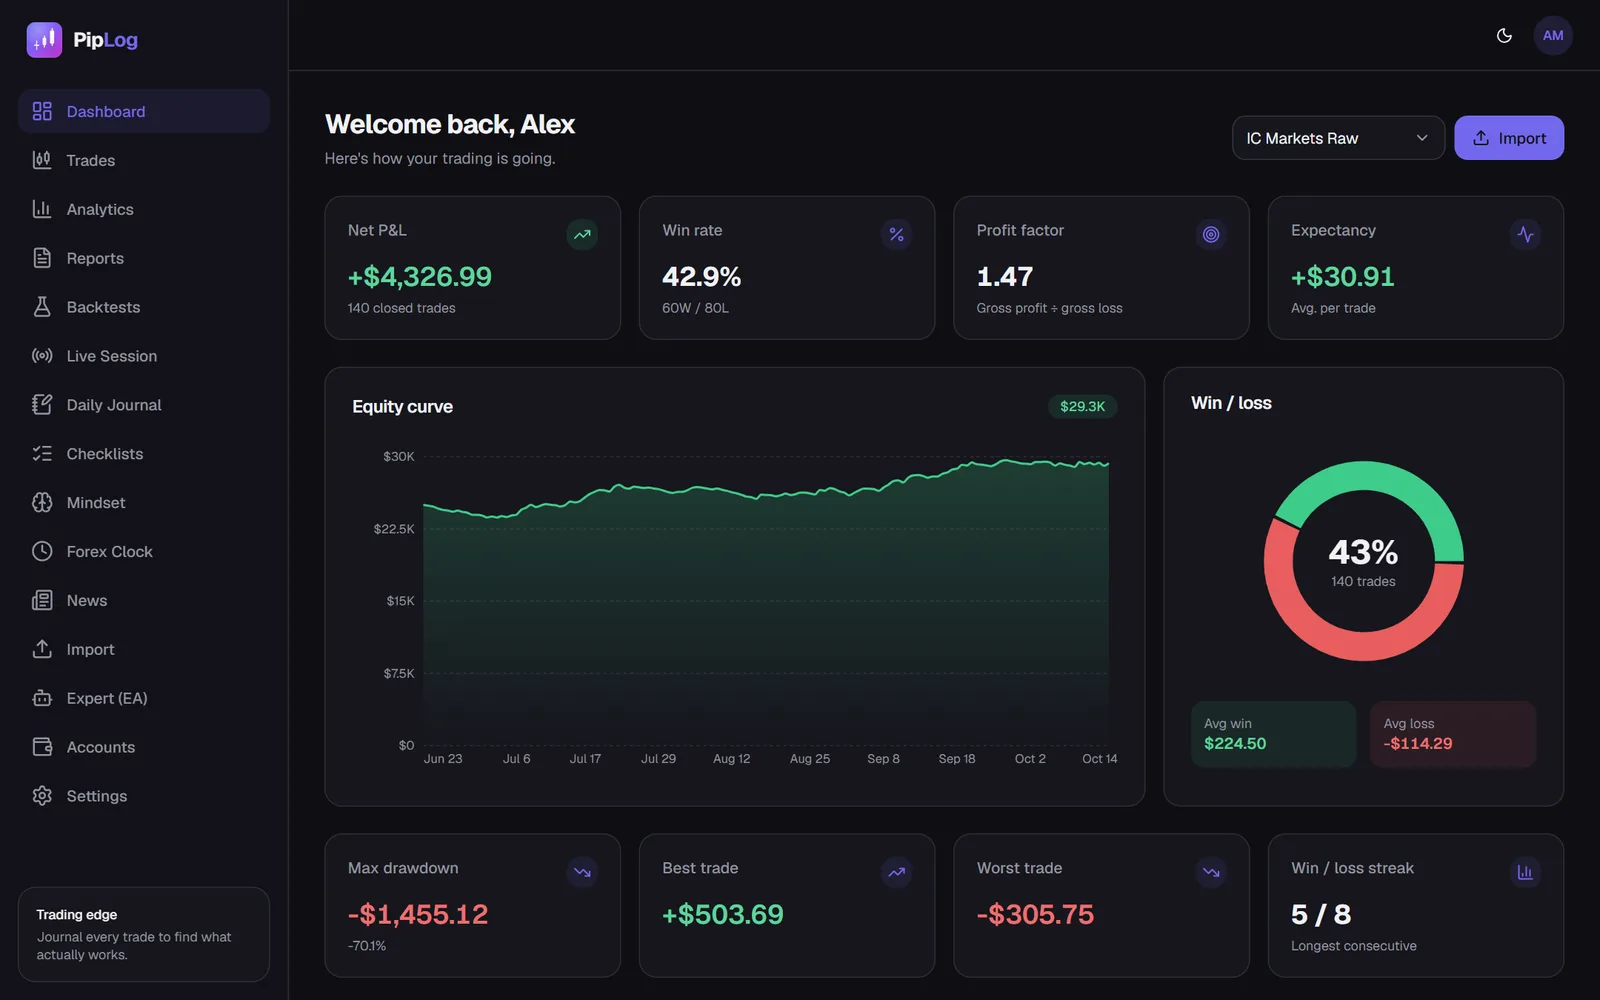
Deine Equity-Kurve zeigt Drawdowns visuell: Jede Delle unter ein früheres Hoch ist einer. PipLog zeigt den maximalen Drawdown in Geld und Prozent auf dem Dashboard, neben deiner längsten Verlustserie, und du kannst nach Konto filtern. Das ist wichtig, wenn du eine Prop-Firm-Challenge mit strengen Drawdown-Regeln tradest.
Dokumentiere deine MT4- & MT5-Trades automatisch
Importiere einen Kontoauszug oder synchronisiere live mit dem PipLog EA. Trefferquote, Profit-Faktor, Erwartungswert und Drawdown werden für dich berechnet.
Journal startenDas Wichtigste in Kürze
- Der maximale Drawdown wird vom Equity-Hoch gemessen, nicht vom Startkapital.
- Ein Drawdown von 20 % braucht 25 % Gewinn zur Erholung; einer von 50 % braucht 100 %.
- Risiko pro Trade, Tagesverlustlimits und Trade-Limits sind die wirksamsten Hebel.
- Analysiere jeden Drawdown im Journal: War es die Strategie oder dein Verhalten?