Cómo hacer backtesting manual de una estrategia (y registrar resultados en R)
Método paso a paso de backtesting manual: escribe reglas comprobables, reproduce gráficos, registra cada operación en R y lee los resultados antes de arriesgar.
Los backtests automáticos necesitan código. La mayoría de estrategias discrecionales no se programan con facilidad, por eso el backtesting manual, reproducir gráficos y anotar operaciones a mano, sigue siendo la forma más habitual de validar una idea antes de arriesgar dinero.
Bien hecho, te da una tasa de acierto, una esperanza y un drawdown realistas para tu estrategia. Mal hecho, te da una falsa confianza. Así se hace bien.
Paso 1: Escribe reglas que se puedan comprobar
Si dos personas no pueden aplicar tus reglas al mismo gráfico y obtener las mismas operaciones, todavía no son reglas. Escribe:
- Mercado y marco temporal: p. ej. GBPUSD, M15
- Sesión: p. ej. de 07:00 a 11:00 UTC
- Condición de entrada: precisa y visible en el gráfico
- Stop loss: dónde exactamente
- Take profit y gestión: objetivo fijo en R, regla de break-even, trailing
- Filtros: noticias, tendencia, volatilidad, máximo de operaciones al día
Ejemplo: «Ruptura del máximo o mínimo del rango asiático después de las 07:00 UTC. Entrada en el primer retest. Stop al otro lado del punto medio del rango. Objetivo 2R. Sin operaciones en los 30 minutos alrededor de noticias de alto impacto.»
Paso 2: Elige el periodo de prueba
- Cubre distintas condiciones de mercado: tendencia, rango, volatilidad alta y baja.
- Apunta a al menos 50 operaciones, idealmente 100 o más.
- No elijas un periodo que recuerdes bien; el sesgo retrospectivo se cuela en tus decisiones.
Paso 3: Reproduce el gráfico con honestidad
Usa la reproducción de velas de tu plataforma o el Strategy Tester de MT5 en modo visual y avanza vela a vela. Reglas de honestidad:
- No mires nunca hacia delante.
- Decide entrada, stop y objetivo antes de avanzar.
- Registra cada setup válido, incluidos los que «no habrías tomado».
- No cambies las reglas a mitad de la prueba. Termínala y haz después una versión 2.
Paso 4: Registra cada operación en R
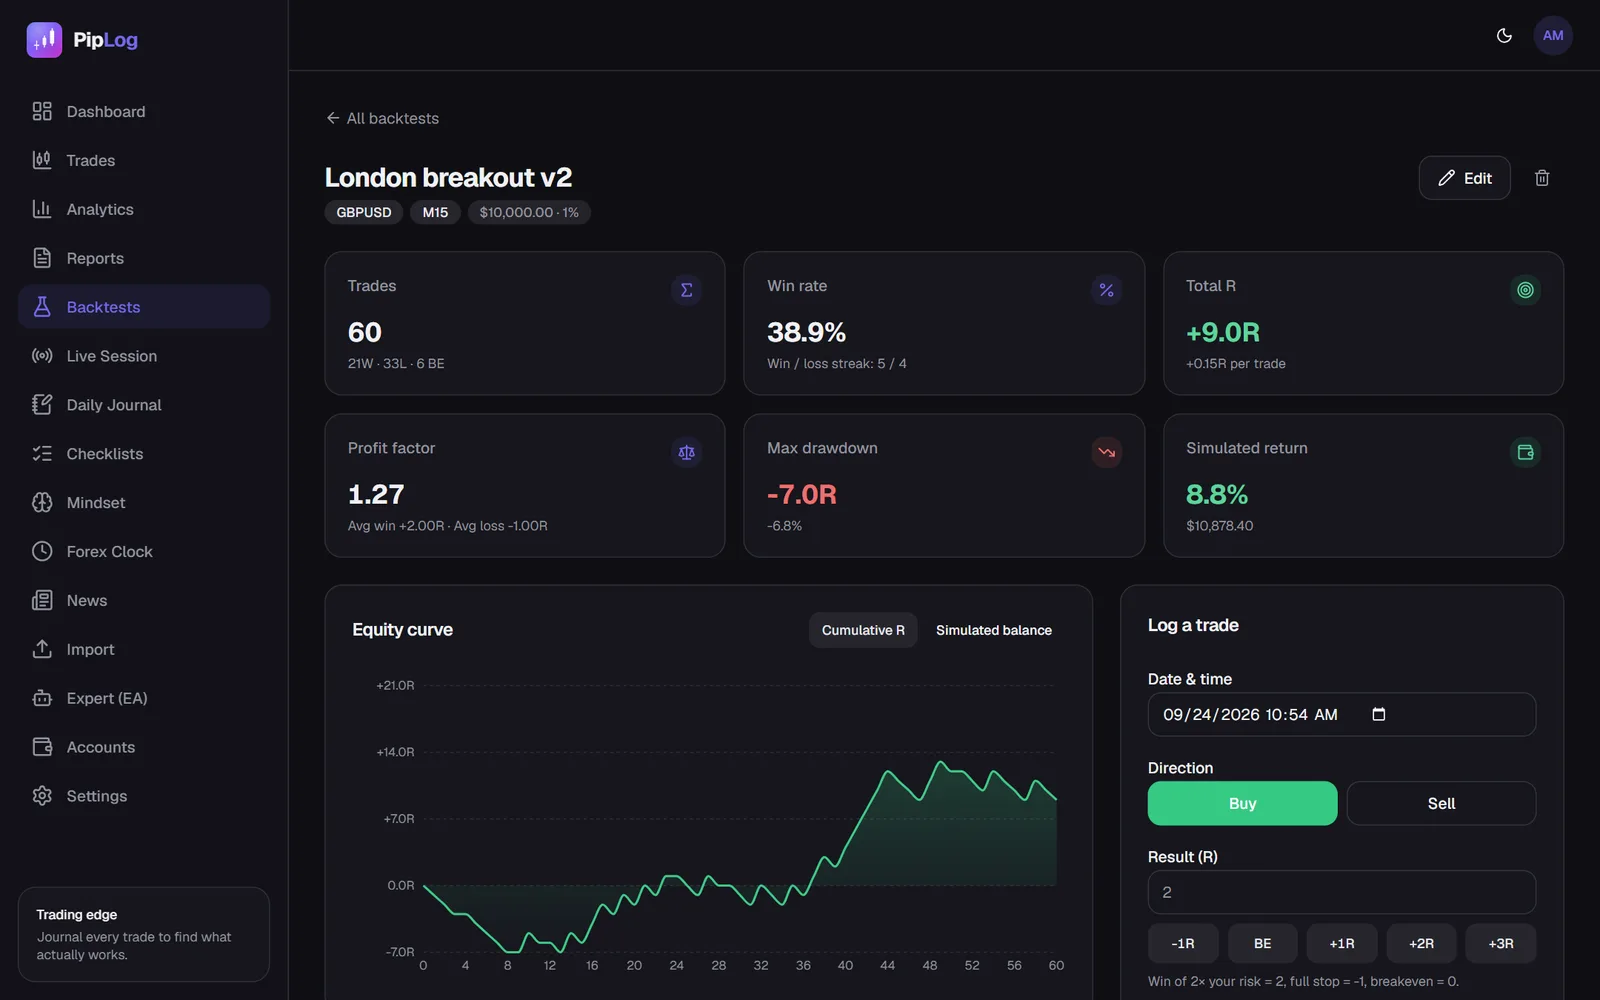
Registra los resultados en múltiplos R, no en dinero. Un stop completo es −1R, un objetivo de 2R alcanzado es +2R y una salida en break-even es 0R. Así el backtest no depende del tamaño de la cuenta y luego puedes simular cualquier porcentaje de riesgo. Consulta múltiplos R explicados.
Para cada operación, anota:
| Campo | Ejemplo |
|---|---|
| Fecha y hora | 2026-03-12 08:15 |
| Dirección | Venta |
| Resultado | +2R |
| Notas | Retest limpio, noticias 2 h después |
Paso 5: Lee los resultados
Con tu muestra completa, mira:
- Tasa de acierto y esperanza en R. ¿La esperanza es claramente positiva? Consulta esperanza matemática en trading.
- Profit factor. Por encima de 1,3 deja margen para los costes y errores del mundo real.
- Drawdown máximo en R. ¿Cuántos R costó el peor periodo de pérdidas? Con un 1 % de riesgo, un drawdown de 12R es un 11 % aproximadamente.
- Racha perdedora más larga. ¿Habrías seguido las reglas durante ella?
- Rentabilidad simulada. Aplica tu riesgo previsto a los resultados en R para ver una curva de saldo.
Los backtests de PipLog calculan todo esto a partir de tus resultados en R y pueden mostrar qué operaciones simuladas ocurrieron cerca de noticias de alto impacto, para que pruebes un filtro de noticias sin repetir el backtest.
Paso 6: Haz forward testing antes de operar en real
Un backtest es una hipótesis. Antes de arriesgar dinero real:
- Haz forward testing en una cuenta demo durante 20 o 30 operaciones.
- Compara los resultados de la demo con el backtest. ¿Esperanza parecida? ¿Tasa de acierto parecida?
- Empieza en real con riesgo reducido y registra cada operación.
Las grandes diferencias entre backtest y forward test suelen indicar que las reglas no eran tan objetivas como parecía o que se coló el sesgo retrospectivo.
Errores comunes en el backtesting manual
- Muy pocas operaciones. 20 operaciones no dicen casi nada.
- Saltarse los setups «feos». Si cumplía las reglas, cuenta.
- Ignorar los costes. Resta spread y comisión, sobre todo con stops ajustados.
- Optimizar sobre los mismos datos. Retocar las reglas hasta que el backtest quede perfecto es sobreajuste. Reserva datos para probar la versión 2.
- No registrar las condiciones. Anota el régimen de mercado; las estrategias suelen funcionar solo en algunos.
Registra tus operaciones de MT4 y MT5 automáticamente
Importa un estado de cuenta o sincroniza en vivo con el EA de PipLog. Tasa de acierto, profit factor, esperanza y drawdown se calculan por ti.
Empieza tu diarioPuntos clave
- Escribe primero reglas objetivas; lo que no se puede comprobar no es una regla.
- Reproduce vela a vela y registra cada setup válido.
- Registra en R y simula después tu riesgo real.
- Juzga por la esperanza, el drawdown y las rachas perdedoras, y haz forward testing antes de operar en real.