Bir trading stratejisi elle nasıl backtest edilir (ve sonuçlar R ile kaydedilir)
Adım adım manuel backtest: test edilebilir kurallar yaz, grafikleri oynat, her işlemi R ile kaydet ve gerçek para riske etmeden önce sonuçları oku.
Otomatik backtestler kod gerektirir. Çoğu manuel strateji kolayca kodlanamaz; bu yüzden manuel backtest, yani grafikleri oynatıp işlemleri elle kaydetmek, para riske etmeden önce bir fikri doğrulamanın hâlâ en yaygın yoludur.
İyi yapılırsa stratejin için gerçekçi bir kazanma oranı, beklenti ve drawdown verir. Kötü yapılırsa sahte bir güven verir. İşte iyi yapmanın yolu.
Adım 1: Test edilebilir kurallar yaz
İki kişi kurallarını aynı grafiğe uygulayıp aynı işlemlere ulaşamıyorsa, bunlar henüz kural değildir. Şunları yaz:
- Piyasa ve zaman dilimi: ör. GBPUSD, M15
- Seans: ör. 07:00 – 11:00 UTC
- Giriş koşulu: kesin ve grafikte görülebilir
- Zarar durdur: tam olarak nerede
- Kâr al ve yönetim: sabit R hedefi, başa baş kuralı, takip eden stop
- Filtreler: haber, trend, volatilite, günlük maksimum işlem
Örnek: "07:00 UTC'den sonra Asya aralığının zirvesinin veya dibinin kırılımı. İlk yeniden testte giriş. Stop aralığın ortasının ötesinde. Hedef 2R. Yüksek etkili haberlerin 30 dakika öncesi ve sonrasında işlem yok."
Adım 2: Test dönemini seç
- Farklı piyasa koşullarını kapsa: trend, yatay, yüksek ve düşük volatilite.
- En az 50 işlem hedefle, tercihen 100 veya daha fazla.
- İyi hatırladığın bir dönemi seçme; geriye dönük önyargı kararlarına sızar.
Adım 3: Grafiği dürüstçe oynat
Platformunun mum oynatma özelliğini veya MT5 Strategy Tester'ı görsel modda kullan ve mum mum ilerle. Dürüstlük kuralları:
- Asla ileriye bakma.
- İlerlemeden önce giriş, stop ve hedefi belirle.
- "Almazdım" dediklerin dahil her geçerli setup'ı kaydet.
- Testin ortasında kuralları değiştirme. Testi bitir, sonra 2. sürümü yap.
Adım 4: Her işlemi R ile kaydet
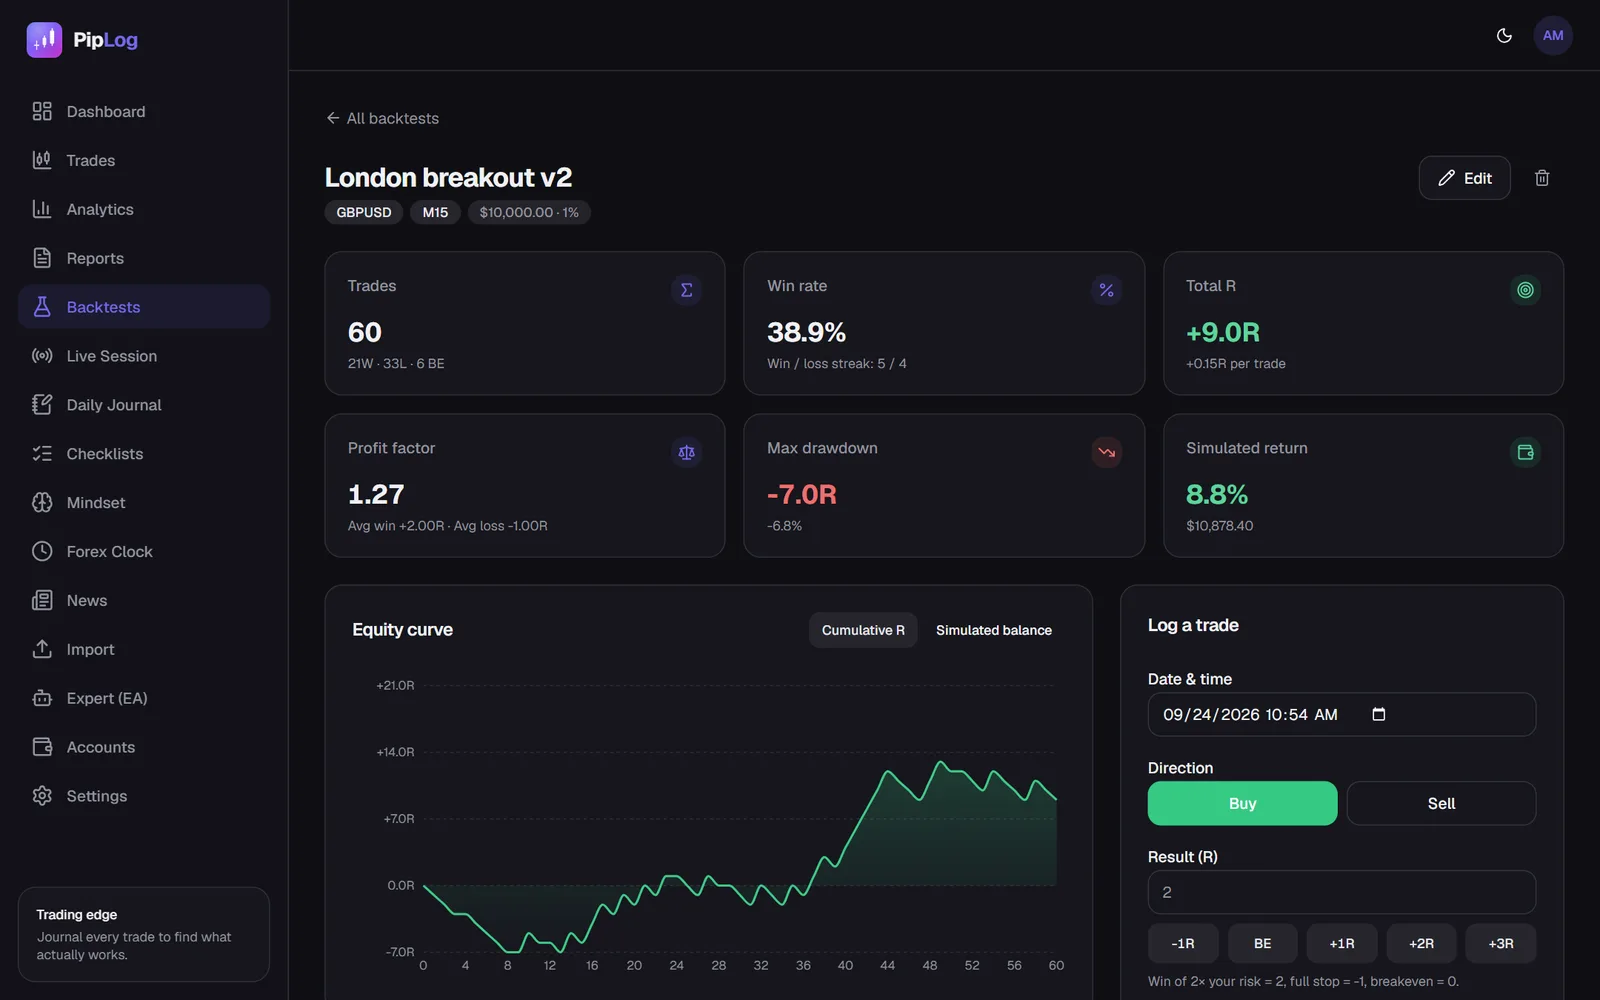
Sonuçları para yerine R katlarıyla kaydet. Tam stop −1R, ulaşılan 2R hedef +2R, başa baş çıkış 0R'dir. Bu, backtesti hesap büyüklüğünden bağımsız kılar ve sonradan herhangi bir risk yüzdesini simüle etmeni sağlar. Bkz. R katları.
Her işlem için kaydet:
| Alan | Örnek |
|---|---|
| Tarih ve saat | 2026-03-12 08:15 |
| Yön | Satış |
| Sonuç | +2R |
| Notlar | Temiz yeniden test, 2 saat sonra haber |
Adım 5: Sonuçları oku
Örneklemin tamamlandığında şunlara bak:
- R cinsinden kazanma oranı ve beklenti. Beklenti açıkça pozitif mi? Bkz. trading'de beklenti.
- Profit faktör. 1,3'ün üzeri gerçek dünyadaki maliyetler ve hatalar için biraz pay bırakır.
- R cinsinden maksimum drawdown. En kötü kayıp dönemi kaç R'ye mal oldu? %1 riskle 12R drawdown yaklaşık %11'dir.
- En uzun kayıp serisi. O süre boyunca kurallara uymaya devam eder miydin?
- Simüle getiri. Bir bakiye eğrisi görmek için planladığın riski R sonuçlarına uygula.
PipLog'daki backtestler bunların hepsini kaydettiğin R sonuçlarından hesaplar ve hangi simüle işlemlerin yüksek etkili haberlere yakın olduğunu gösterebilir; böylece backtesti yeniden yapmadan bir haber filtresini test edebilirsin.
Adım 6: Gerçek hesaptan önce ileriye dönük test yap
Backtest bir hipotezdir. Gerçek riskten önce:
- Demo hesapta 20 ila 30 işlem boyunca ileriye dönük test yap.
- Demo sonuçlarını backtestle karşılaştır. Benzer beklenti? Benzer kazanma oranı?
- Düşük riskle gerçek hesaba geç ve her işlemi kaydet.
Backtest ile ileriye dönük test arasındaki büyük farklar genellikle kuralların göründüğü kadar nesnel olmadığı ya da geriye dönük önyargının sızdığı anlamına gelir.
Manuel backtestte yaygın hatalar
- Çok az işlem. 20 işlem neredeyse hiçbir şey söylemez.
- "Çirkin" setup'ları atlamak. Kuralları karşılıyorsa sayılır.
- Maliyetleri yok saymak. Özellikle dar stoplarda spread ve komisyonu düş.
- Aynı veri üzerinde optimize etmek. Backtest kusursuz görünene kadar kuralları kurcalamak aşırı uyumdur. 2. sürümü test etmek için veri ayır.
- Koşulları kaydetmemek. Piyasa rejimini not et; stratejiler çoğu zaman yalnızca bazılarında çalışır.
MT4 ve MT5 işlemlerini otomatik olarak günlüğe kaydet
Hesap özetini içe aktar veya PipLog EA ile canlı senkronize et. Kazanma oranı, profit faktör, beklenti ve drawdown senin için hesaplanır.
Günlüğünü başlatÖnemli noktalar
- Önce nesnel kurallar yaz; test edemediğin şey kural değildir.
- Mum mum oynat ve her geçerli setup'ı kaydet.
- R ile kaydet, sonra gerçek riskini simüle et.
- Beklenti, drawdown ve kayıp serilerine göre değerlendir ve gerçek hesaptan önce ileriye dönük test yap.