Trading-Strategie manuell backtesten (und Ergebnisse in R erfassen)
Manuelles Backtesting Schritt für Schritt: testbare Regeln schreiben, Charts abspielen, Trades in R erfassen und vor echtem Risiko auswerten.
Automatisierte Backtests brauchen Code. Die meisten diskretionären Strategien lassen sich nicht einfach programmieren, deshalb ist manuelles Backtesting, also Charts abspielen und Trades von Hand erfassen, immer noch der gängigste Weg, eine Idee zu prüfen, bevor echtes Geld im Spiel ist.
Gut gemacht liefert es dir eine realistische Trefferquote, einen Erwartungswert und einen Drawdown für deine Strategie. Schlecht gemacht liefert es falsches Selbstvertrauen. So machst du es gut.
Schritt 1: Schreib testbare Regeln
Wenn zwei Personen deine Regeln nicht auf denselben Chart anwenden und zu denselben Trades kommen, sind es noch keine Regeln. Halte fest:
- Markt und Zeitrahmen: z. B. GBPUSD, M15
- Session: z. B. 07:00 bis 11:00 UTC
- Einstiegsbedingung: präzise und im Chart sichtbar
- Stop-Loss: wo genau
- Take-Profit und Management: festes R-Ziel, Break-even-Regel, Trailing
- Filter: News, Trend, Volatilität, maximale Trades pro Tag
Beispiel: „Bruch des Hochs oder Tiefs der Asien-Range nach 07:00 UTC. Einstieg beim ersten Retest. Stop jenseits der Range-Mitte. Ziel 2R. Kein Trade innerhalb von 30 Minuten um wichtige News."
Schritt 2: Wähle den Testzeitraum
- Decke verschiedene Marktphasen ab: Trend, Seitwärtsphase, hohe und niedrige Volatilität.
- Peile mindestens 50 Trades an, besser 100 oder mehr.
- Wähle keinen Zeitraum, an den du dich gut erinnerst; Rückschaufehler sickern in deine Entscheidungen.
Schritt 3: Spiele den Chart ehrlich ab
Nutze die Bar-Replay-Funktion deiner Plattform oder den MT5-Strategy-Tester im visuellen Modus und geh Kerze für Kerze vor. Regeln für Ehrlichkeit:
- Schau nie voraus.
- Lege Einstieg, Stop und Ziel fest, bevor du weitergehst.
- Erfasse jedes gültige Setup, auch die, die du „nicht genommen hättest".
- Ändere die Regeln nicht mitten im Test. Bring den Test zu Ende und mach dann eine Version 2.
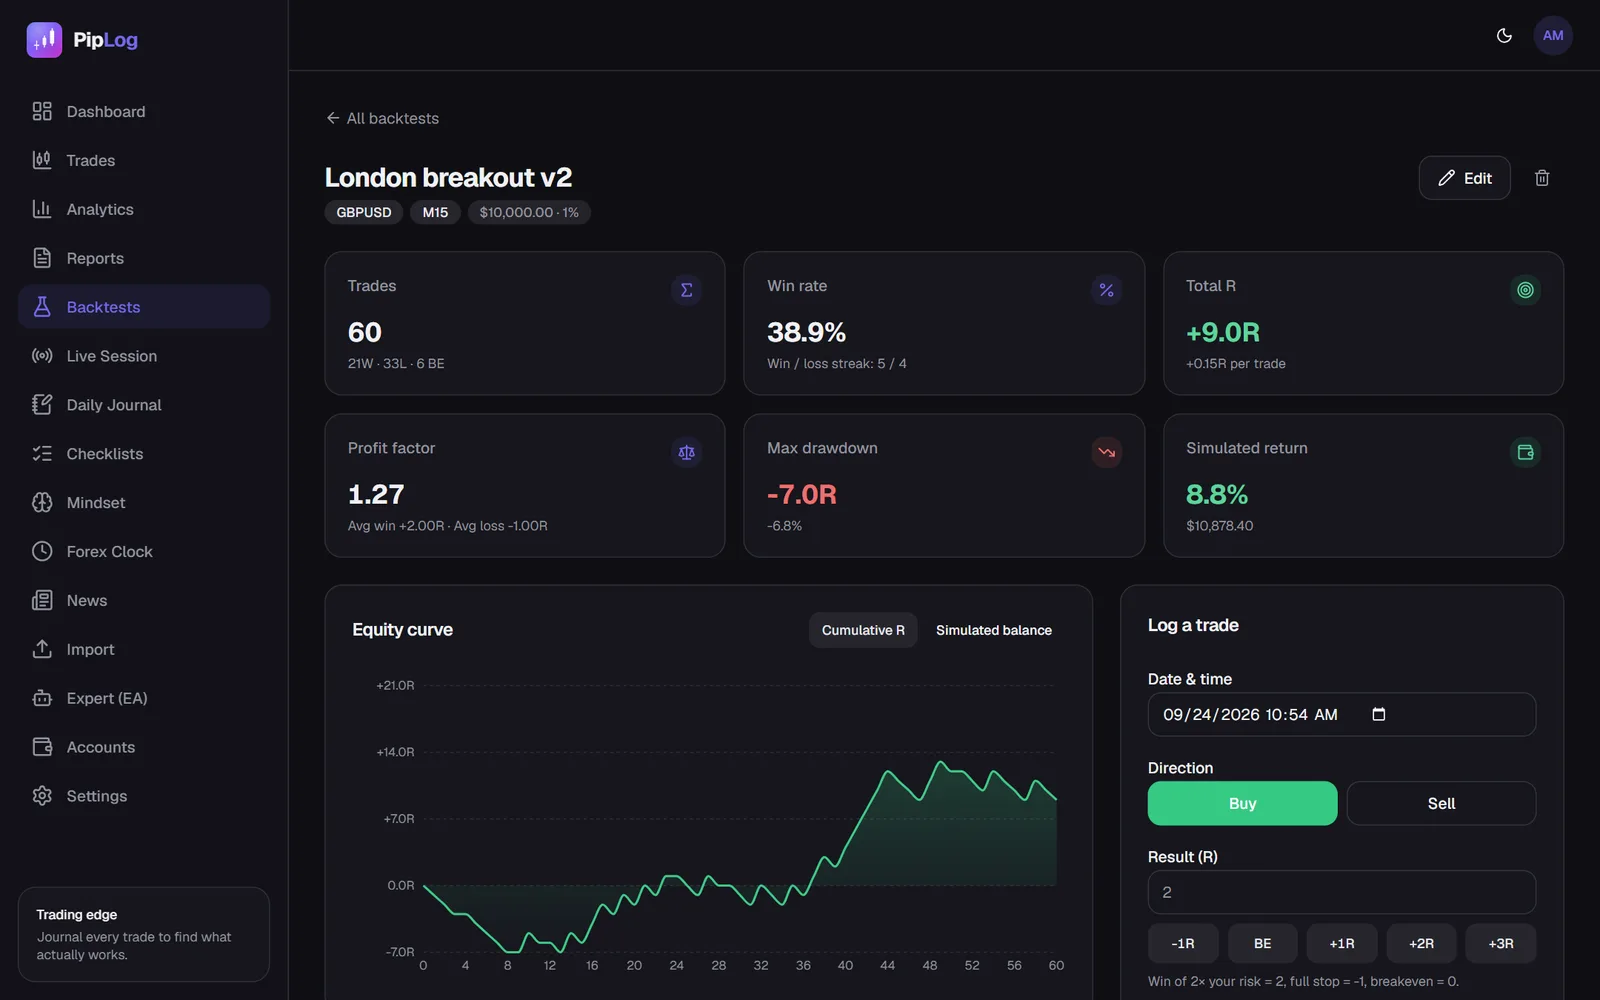
Schritt 4: Erfasse jeden Trade in R
Erfasse Ergebnisse in R-Multiples, nicht in Geld. Ein voller Stop ist −1R, ein erreichtes 2R-Ziel ist +2R, ein Break-even-Ausstieg ist 0R. So ist der Backtest unabhängig von der Kontogröße, und du kannst später jeden Risikoprozentsatz simulieren. Siehe R-Multiples erklärt.
Halte pro Trade fest:
| Feld | Beispiel |
|---|---|
| Datum und Uhrzeit | 2026-03-12 08:15 |
| Richtung | Verkauf |
| Ergebnis | +2R |
| Notizen | Sauberer Retest, News 2 Std. später |
Schritt 5: Werte die Ergebnisse aus
Wenn deine Stichprobe steht, sieh dir an:
- Trefferquote und Erwartungswert in R. Ist der Erwartungswert klar positiv? Siehe Erwartungswert im Trading.
- Profit-Faktor. Über 1,3 lässt etwas Spielraum für reale Kosten und Fehler.
- Maximaler Drawdown in R. Wie viele R hat die schlimmste Verlustphase gekostet? Bei 1 % Risiko sind 12R Drawdown etwa 11 %.
- Längste Verlustserie. Hättest du die Regeln währenddessen weiter befolgt?
- Simulierte Rendite. Wende dein geplantes Risiko pro Trade auf die R-Ergebnisse an, um eine Kontokurve zu sehen.
Die Backtests in PipLog berechnen all das aus deinen erfassten R-Ergebnissen und können zeigen, welche simulierten Trades nahe an wichtigen News lagen, sodass du einen News-Filter testen kannst, ohne den Backtest neu zu machen.
Schritt 6: Forward-Test vor dem Live-Einsatz
Ein Backtest ist eine Hypothese. Vor echtem Risiko:
- Forward-teste 20 bis 30 Trades auf einem Demokonto.
- Vergleiche die Demo-Ergebnisse mit dem Backtest. Ähnlicher Erwartungswert? Ähnliche Trefferquote?
- Geh mit reduziertem Risiko live und dokumentiere jeden Trade.
Große Unterschiede zwischen Backtest und Forward-Test bedeuten meist, dass die Regeln nicht so objektiv waren wie gedacht oder Rückschaufehler eingeflossen sind.
Typische Fehler beim manuellen Backtesting
- Zu wenige Trades. 20 Trades sagen fast nichts.
- „Hässliche" Setups auslassen. Erfüllt es die Regeln, zählt es.
- Kosten ignorieren. Zieh Spread und Kommission ab, besonders bei engen Stops.
- Auf denselben Daten optimieren. Regeln so lange anpassen, bis der Backtest perfekt aussieht, ist Overfitting. Halte Daten zurück, um Version 2 zu testen.
- Marktphasen nicht festhalten. Notiere das Marktregime; Strategien funktionieren oft nur in manchen.
Dokumentiere deine MT4- & MT5-Trades automatisch
Importiere einen Kontoauszug oder synchronisiere live mit dem PipLog EA. Trefferquote, Profit-Faktor, Erwartungswert und Drawdown werden für dich berechnet.
Journal startenDas Wichtigste in Kürze
- Schreib zuerst objektive Regeln; was du nicht testen kannst, ist keine Regel.
- Spiele Kerze für Kerze ab und erfasse jedes gültige Setup.
- Erfasse in R und simuliere dein echtes Risiko danach.
- Urteile nach Erwartungswert, Drawdown und Verlustserien und forward-teste vor dem Live-Einsatz.